Organisatie & bedrijfsvoering
Je maandelijkse financiële controle: wat bekijk je en wat besluit je?
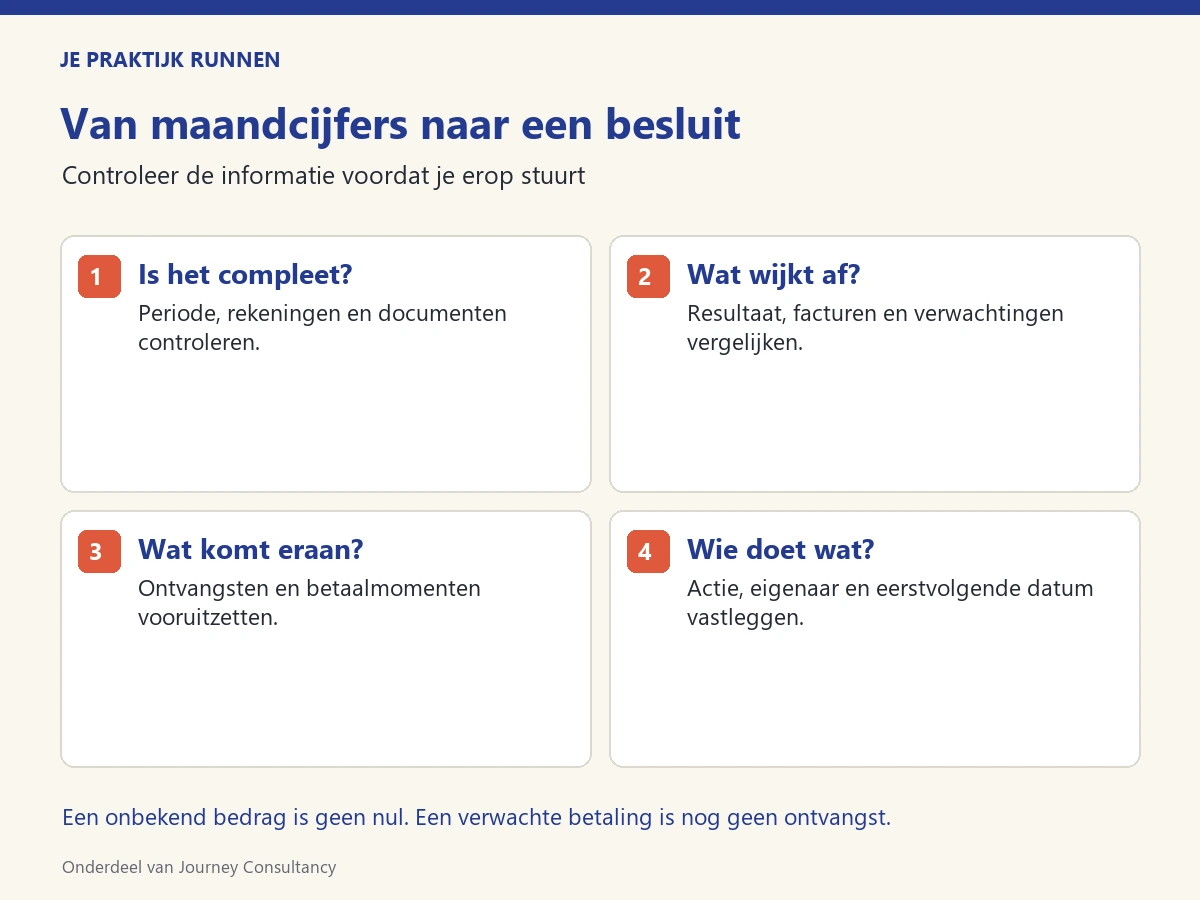
Een financiële maandcontrole eindigt met een besluit over een afwijking, betaling of verwachting. Begin bij een bijgewerkte administratie, vergelijk de uitkomst met je eigen plan en kijk vooruit naar de komende betaalmomenten. Een mooi overzicht zonder ontbrekende gegevens uit te zoeken geeft nog weinig houvast.
Controleer eerst of de maand compleet is
Welke rekeningen, facturen en dagen zijn verwerkt? Zijn betalingen gekoppeld en ontbreken er nog documenten? Noteer onvolledigheid voordat je conclusies trekt. Een lager kostenbedrag kan betekenen dat de kosten dalen, maar ook dat een leveranciersfactuur nog niet is verwerkt.
Spreek met een boekhouder af wanneer de cijfers bruikbaar zijn en wie open vragen behandelt. Leg de gebruikte periode en het moment van ophalen vast. Zo voorkom je dat je een voorlopig overzicht naast een definitieve begroting legt zonder dat verschil te zien.
Bekijk resultaat, openstaande facturen en bank samen
De fictieve praktijk uit de financiële basisgids heeft €8.000 omzet en €4.000 kosten. Het vereenvoudigde resultaat is €4.000 vóór belasting. Er is €5.000 ontvangen en €4.000 betaald. Met €2.000 beginsaldo eindigt de bank op €3.000; daarnaast staat €3.000 aan cliëntfacturen open. Btw en andere bijzondere posten zijn in dit voorbeeld buiten beschouwing gelaten.
De eigenaar vergelijkt dit met het plan en onderzoekt het verschil. Stel dat €1.200 van de openstaande facturen al over de afgesproken termijn is en €1.800 nog niet. Dan vraagt niet de hele €3.000 dezelfde actie. Controleer eerst welke betaling echt ontbreekt, of de factuur juist is en wie de opvolging doet. Een betwiste factuur vraagt een andere behandeling dan een vergeten betaling.
Noteer per afwijking de bron, een mogelijke verklaring en wat je nog moet weten. ‘Omzet lager door vakantie’ is pas een verklaring als de beschikbare uren en afspraken dat ondersteunen. Een losse aanname blijft als aanname herkenbaar.
Kijk vooruit naar betaalruimte
Een positief resultaat garandeert niet dat iedere volgende rekening kan worden betaald. Stel dat de fictieve praktijk de volgende maand €6.000 ontvangsten verwacht en €9.000 betalingen plant. Met €3.000 beginsaldo komt het verwachte eindsaldo op nul. Dat laat geen ruimte voor vertraging of extra uitgaven.
Als €3.000 van die verwachte ontvangsten later komt, wordt het rekensaldo €3.000 negatief. Dat is een signaal om vóór de betaalmomenten te handelen, geen toestemming om een verplichting zomaar uit te stellen. Controleer aannames, mogelijke timing en afspraken. Een financieringsvraag onderzoek je pas nadat het tekort en de oorzaak duidelijk zijn.
KVK adviseert begrotingen met de werkelijke cijfers te vergelijken en bij gewijzigde omstandigheden aan te passen. Houd resultaat en betaalmomenten apart; vergelijk voor beide dezelfde soort gegevens.
Leg één eigenaar en een concrete actie vast
Voor het fictieve voorbeeld kan de actie zijn: ‘De praktijkhouder controleert dinsdag de €1.200 aan vervallen facturen en legt per post vast welk vervolg nodig is.’ Een tweede actie is: ‘De eigenaar controleert vóór een nieuwe aankoop de komende maandbetalingen en een scenario met latere ontvangst.’
Bewaar het besluit bij het overzicht, inclusief datum en eventuele onzekerheid. Kijk bij de volgende controle of de actie is uitgevoerd en of de verklaring klopte. Maak onbekende bedragen niet nul om de maand te kunnen afsluiten.
Plan een terugkerend moment dat bij de beschikbaarheid van je administratie past. Eindig iedere controle met maximaal enkele beslissingen die je kunt uitvoeren. Voor taken die steeds terugkomen kun je een werkinstructie maken, met bron, verantwoordelijke en controlemoment.
VERDER MET JE PRAKTIJK
Je cashflow vooruit plannen: een liquiditeitsbegroting maken