Organisatie & bedrijfsvoering
Je financiële administratie inrichten als praktijkhouder
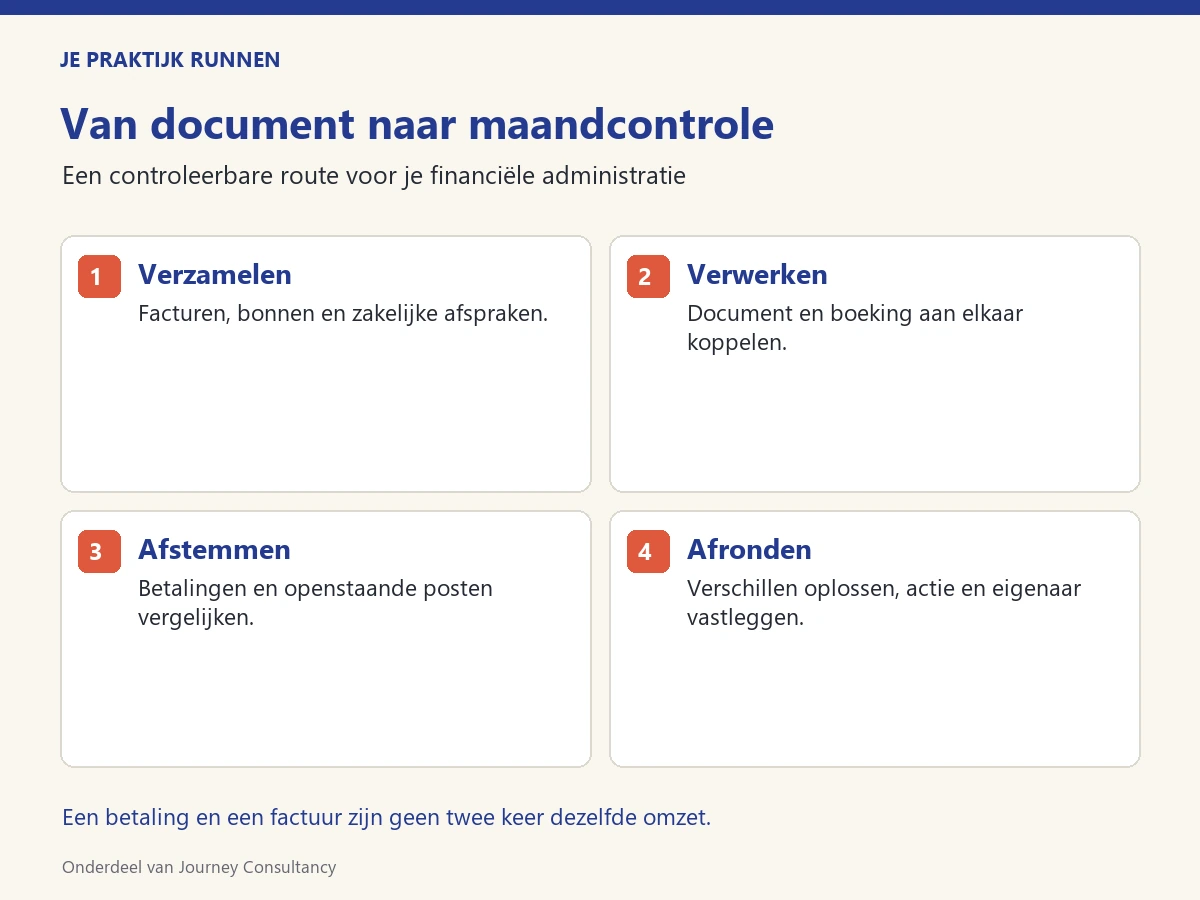
Een bruikbare administratie verbindt iedere opbrengst en uitgave met een document, een betaling en een juiste verwerking. Maak één vaste plek voor facturen en afspraken, spreek af wie ze verwerkt en controleer maandelijks wat ontbreekt. Ook als een boekhouder de boekingen doet, moet duidelijk zijn wat jij aanlevert en wie open vragen oplost.
Kies een indeling die je werk volgt
Begin met vijf onderdelen: verkoopfacturen, inkoopfacturen en bonnen, bank en eventuele kas, belastingen, en contracten of investeringen. Gebruik binnen ieder onderdeel het jaar en waar nodig de maand. Een boekhoudpakket kan deze indeling al afdekken; maak geen tweede archief dat andere versies gaat bevatten.
Een bestandsnaam als ‘2026-10 leverancier factuurnummer’ is beter terug te vinden dan ‘scan3’. Houd de oorspronkelijke factuur beschikbaar en leg de koppeling met de boeking vast. Bewaar ook relevante zakelijke afspraken en correcties. De Belastingdienst legt de basis van een administratie uit, inclusief facturen, bewaren en belastingreservering.
Houd administratie en cliëntinhoud uit elkaar
Neem in de financiële verwerking niet meer cliëntinformatie op dan nodig. Een factuur is geen plek voor een uitgebreid behandelverhaal. Geef een boekhouder toegang tot de benodigde financiële informatie; volledige toegang tot een cliëntdossier volgt daar niet vanzelf uit. Regel toegangsrechten per rol en controleer ze ook wanneer iemand stopt.
De manier waarop je factureert en btw verwerkt hangt af van je dienst en situatie. Gebruik geen standaardinstelling ‘alle zorg vrijgesteld’ omdat je onderneming praktijk heet. Laat onduidelijke diensten vooraf beoordelen en leg de gekozen verwerking vast. Wil je eerst begrijpen wat de cijfers betekenen, lees dan omzet, winst en kasstroom.
Van factuur naar controle: een fictief voorbeeld
Een fictieve praktijk verstuurt factuur 2026-041 voor een dienst van €120. Het btw-vraagstuk is voor dit rekenvoorbeeld buiten beschouwing gelaten. Op de afgesproken vervaldatum is nog niet betaald. De administratie toont de factuur daarom als openstaand; de eigenaar controleert eerst of de factuur is ontvangen en of een betaling niet verkeerd is gekoppeld.
Een week later komt €120 binnen. De betaling wordt aan 2026-041 gekoppeld en de openstaande post verdwijnt. Het versturen én betalen leveren samen geen €240 omzet op. Het zijn twee gebeurtenissen bij dezelfde factuur.
Daarnaast ontvangt de praktijk een leveranciersfactuur van €60, maar het document ontbreekt bij de bankbetaling. De eigenaar vraagt de factuur op. De betaling wissen of zonder toelichting aan een willekeurige kostencategorie hangen zou het gat verbergen. Een correctie krijgt een herkenbaar spoor.
Verdeel taken en zet er een moment bij
De praktijkhouder verzamelt wekelijks ontbrekende documenten en beantwoordt vragen over betalingen. De boekhouder verwerkt volgens de afgesproken frequentie en signaleert onduidelijke posten. De praktijkhouder controleert vervolgens openstaande facturen, betaalverplichtingen en de beschikbare ruimte voor komende uitgaven. Spreek expliciet af wie aangiften voorbereidt, indient en controleert.
Een praktische maandcontrole bestaat uit drie stappen. Eerst vergelijk je bankmutaties met de verwerking: zijn alle rekeningen en perioden meegenomen? Daarna bekijk je ontbrekende documenten, dubbele boekingen en openstaande posten. Ten slotte noteer je wat moet gebeuren, door wie en vóór welke datum. Een export zonder openstaande vragen te behandelen is nog geen afgeronde controle.
Bewaren betekent ook kunnen terugvinden
Volgens de Belastingdienst geldt voor de basisgegevens een fiscale bewaarplicht van zeven jaar; er bestaan uitzonderingen, waaronder tien jaar voor gegevens over onroerende zaken. Ook het begin van een bewaartermijn vraagt aandacht bij langlopende afspraken. Gebruik deze fiscale termijn niet als bewaartermijn voor alle cliënt- of medische gegevens.
Controleer of je gegevens kunt exporteren en na een storing terughalen. Test dit met een onschuldig voorbeeldbestand, zonder vertrouwelijke gegevens onnodig te kopiëren. Een kopie die nooit kan worden geopend geeft onvoldoende zekerheid.
Begin deze week met de laatste afgesloten maand. Zoek één verkoopfactuur, bijbehorende betaling en één leveranciersfactuur terug. Als dat niet lukt, herstel je eerst die route. Leg de werkwijze daarna vast in een korte werkinstructie zodat de volgende maand dezelfde controle mogelijk is.
VERDER MET JE PRAKTIJK
Je maandelijkse financiële controle: wat bekijk je en wat besluit je?