Organisatie & bedrijfsvoering
Een microkrediet voor je onderneming: waar kun je terecht en wat bereid je voor?
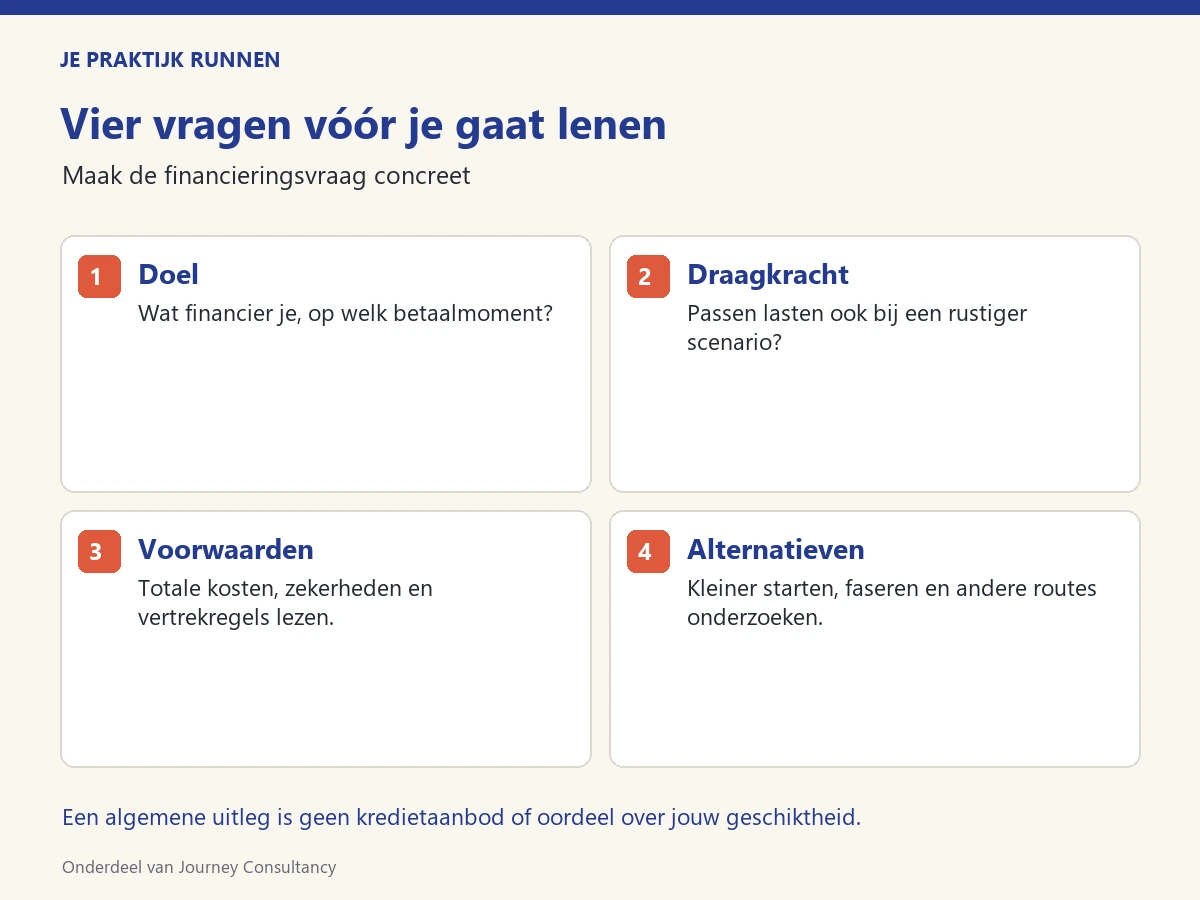
Een microkrediet is een zakelijke lening voor een beperkte financieringsbehoefte. Onderzoek eerst waarvoor je geld nodig hebt, wanneer je het moet betalen en uit welke opbrengsten je de lening kunt terugbetalen. Een lager leenbedrag maakt een financiering niet vanzelf passend. De maandlasten en verplichtingen moeten ook bij een rustiger scenario kunnen worden gedragen.
Een officiële ingang: microkrediet via Qredits
Ondernemersplein beschrijft het microkrediet van Qredits als een lening tot maximaal €50.000 voor startende en bestaande mkb-ondernemers, waaronder zzp’ers. De aanvraag loopt bij Qredits. De vermelding op een overheidssite betekent niet dat iedere aanvrager in aanmerking komt of dat het krediet voor iedere praktijk geschikt is.
Op 28 oktober 2026 vermeldt de tarieventabel van Qredits voor microkrediet 9,95% rente op jaarbasis, een looptijd van één tot tien jaar en eenmalige behandelkosten die naar kredietbedrag verschillen van €375 tot €850. Controleer de actuele tabel en je concrete aanbod; deze momentopname is geen offerte. Vraag ook naar zekerheden, aansprakelijkheid, vervroegd aflossen en de gevolgen van betalingsproblemen.
Begin met een controleerbaar financieringsdoel
‘Ik heb €20.000 nodig om te starten’ is nog geen onderbouwing. Splits investeringen, eenmalige startuitgaven en geld voor de eerste maanden. Gebruik offertes en betaalmomenten. Trek af wat je verantwoord zelf kunt inbrengen, zonder je privéverplichtingen of noodzakelijke buffer te negeren.
Een fictieve praktijk wil apparatuur kopen voor €8.000 en €4.000 overbrugging beschikbaar hebben. De totale behoefte is €12.000. Met €5.000 eigen middelen blijft €7.000 te onderzoeken financiering over. Btw, bijkomende kosten en de beschikbaarheid van het eigen geld zijn in dit voorbeeld niet uitgewerkt. Controleer die voordat je een werkelijk leenbedrag bepaalt.
Bereid plan en terugbetaling voor
De Qredits-productpagina vraagt voor starters een ondernemingsplan met financieel plan. Voor bestaande ondernemers worden onder meer recente cijfers en een prognose genoemd. Controleer bij een concrete aanvraag de volledige actuele documentenlijst en voorwaarden.
Je voorbereiding moet laten zien welke vraag je bedient, hoe je het werk uitvoert en waarom de opbrengsten aannemelijk zijn. Werk ook een lagere bezetting en latere betaling door. Neem aflossing, rente en overige kredietkosten op bij de juiste betaalmomenten. Alleen een positief jaarresultaat bewijst niet dat iedere maandlast tijdig betaald kan worden. De basis staat in omzet, winst en kasstroom.
Bekijk ook andere uitvoerbare routes
Een kleinere of gefaseerde investering kan de financieringsvraag veranderen. Ook eigen geld of lease vraagt een vergelijking van totale verplichtingen, risico en beschikbaarheid; geen daarvan is automatisch goedkoper of geschikter.
Voor sommige situaties bestaat gemeentelijke ondersteuning vanuit het Bbz. Rijksoverheid legt de route voor bedrijfskapitaal uit. Voorwaarden en vorm verschillen per situatie; je gemeente beoordeelt de aanvraag. Bbz is geen algemeen beschikbaar alternatief voor iedere ondernemer.
Werk eerst je ondernemingsplan en betaalplanning uit. Vraag daarna zo nodig een schriftelijke toelichting op kosten en verplichtingen. Vergelijk pas wanneer duidelijk is welk probleem wordt gefinancierd en hoe het wordt terugbetaald.
VERDER MET JE PRAKTIJK
Een financieel plan maken: welke begrotingen heb je nodig?