Organisatie & bedrijfsvoering
Investeren met eigen geld, lenen of leasen: hoe vergelijk je de opties?
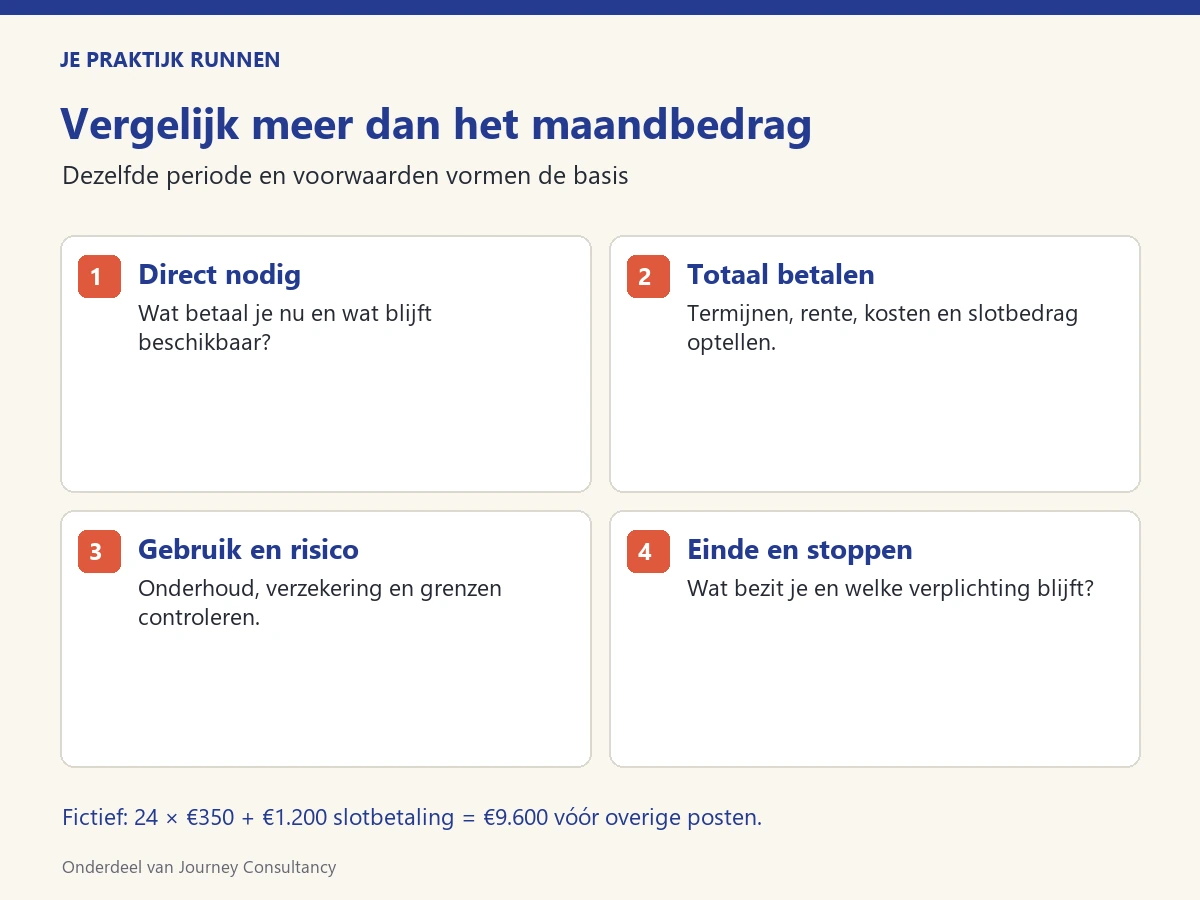
Vergelijk een financiering op de hele gebruiksperiode, niet alleen op het maandbedrag. Leg naast elkaar hoeveel geld direct nodig is, wat je totaal betaalt en welke verplichtingen blijven bestaan. Neem eigendom, onderhoud, risico en stoppen mee. De beste keuze hangt af van je investering en financiële ruimte.
Eigen geld: kijk naar wat beschikbaar blijft
Een fictieve praktijk heeft €11.000 beschikbaar en wil apparatuur voor €8.000 kopen. Er blijft €3.000 over. Dat kan voldoende of onvoldoende zijn: de komende verplichtingen en onzekerheden bepalen welke ruimte nodig is. Geld dat je op de rekening ziet, is niet automatisch vrij voor deze aankoop.
Eigen geld voorkomt een nieuwe lening, maar verdwijnt wel uit je betaalruimte. Onderzoek ook of een kleinere of latere aankoop de dienstverlening verantwoord kan ondersteunen. Noodzakelijke kwaliteit en startvoorwaarden blijven randvoorwaarden.
Lenen: ontvangsten en lasten op de tijdlijn
Een lening spreidt de financiering, maar voegt rente, aflossing en mogelijk andere kosten en zekerheden toe. Vraag een schriftelijk overzicht van alle betalingen, looptijd en voorwaarden bij vervroegd aflossen of betalingsproblemen. Een lager rentepercentage alleen beantwoordt de totale kostenvraag niet.
De KVK-uitleg over een financieringsbegroting verbindt eigen inbreng en externe financiering. Een bezitting die je inbrengt kan waarde hebben zonder dat je daarmee een leveranciersfactuur kunt betalen. Houd beschikbaar geld daarom herkenbaar.
Lease: onderzoek de concrete vorm
KVK onderscheidt financial en operational lease. Eigendom, risico en verwerking verschillen. Controleer in jouw overeenkomst ook aanbetaling, slottermijn, onderhoud, verzekering, gebruiksgrenzen en mogelijkheden bij voortijdig stoppen. Veronderstel niet dat alle onderhoud altijd is inbegrepen.
Een fictieve offerte van €350 per maand gedurende 24 maanden telt op tot €8.400. Komt daar een verplichte slotbetaling van €1.200 bij, dan is het totaal €9.600 vóór nog niet inbegrepen posten. Dit zijn rekenwaarden, geen marktprijs of offerte. Vergelijk pas met kopen als gebruik, periode, onderhoud en eindbezit gelijkwaardig zijn beschreven.
Leg onzekerheden vast vóór de keuze
Maak per optie één overzicht: direct bedrag, periodieke betalingen, bijkomende kosten, verantwoordelijkheden en situatie bij einde. Laat fiscale behandeling en onduidelijke voorwaarden beoordelen op je eigen situatie. Reken ook door of lagere ontvangsten de lasten kunnen dragen.
Gebruik de financiële basisgids om resultaat van geldruimte te onderscheiden. Kies pas wanneer noodzakelijke voorwaarden zijn opgehelderd en de volledige betalingstijdlijn uitvoerbaar is.
VERDER MET JE PRAKTIJK
Een financieel plan maken: welke begrotingen heb je nodig?